Domain selfbalancescooter.de kaufen?
Wir ziehen mit dem Projekt
selfbalancescooter.de um.
Sind Sie am Kauf der Domain
selfbalancescooter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain selfbalancescooter.de kaufen?
Wie lautet der 6er Set-Bonus in Diablo 3 mit 5 Teilen?
Es gibt keinen 6er Set-Bonus in Diablo 3 mit nur 5 Teilen. In Diablo 3 gibt es Sets mit 2, 4 und 6 Teilen, wobei der 6er Set-Bonus normalerweise der stärkste ist und zusätzliche Fähigkeiten oder Boni gewährt. Um den 6er Set-Bonus zu erhalten, müssen alle 6 Teile des Sets ausgerüstet sein. **
1. Was sind die neuesten Entwicklungen und Innovationen im Bereich der Personal Transporter? 2. Welche Vor- und Nachteile haben verschiedene Arten von Personal Transportern, wie z.B. E-Scooter, Hoverboards oder Segways?
1. Die neuesten Entwicklungen im Bereich der Personal Transporter beinhalten verbesserte Batterieleistung, smarte Funktionen wie GPS-Tracking und App-Steuerung, sowie leichtere und kompaktere Designs. 2. E-Scooter sind leicht und einfach zu bedienen, aber haben begrenzte Reichweite und können bei schlechtem Wetter unpraktisch sein. Hoverboards sind spaßig und wendig, aber erfordern Übung und können unsicher sein. Segways bieten Stabilität und Komfort, sind aber teurer und sperriger. **

Ähnliche Suchbegriffe für 5-vor-Steuerrecht-Set
Top-Angebote
Produkte zum Begriff 5-vor-Steuerrecht-Set:
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
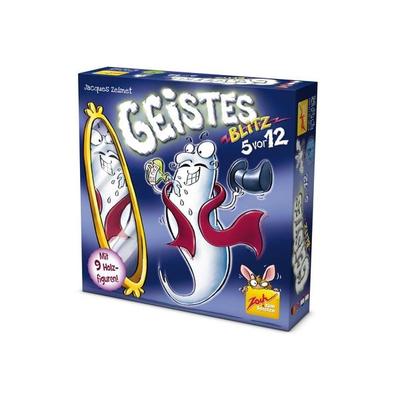
Geistesblitz 5 vor 12Ein Reaktionsspiel Der Extraklasse, Das Spielwitz, Verwirrung, Kombinatorische Spannung Und Nervenkitzel Einzigartig Vereint. Neun Hochwertige Holzgegenstände Stehen In Der Tischmitte. In Bewährter Geistesblitz-manier Sind Alle Spieler Gleichzeitig...20,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter



-
Welchen Elektroroller soll ich kaufen? E-Scooter bei Amazon.
Es gibt viele verschiedene Elektroroller auf dem Markt, daher hängt die Wahl des richtigen Modells von Ihren individuellen Bedürfnissen ab. Bevor Sie einen E-Scooter bei Amazon kaufen, sollten Sie die Reichweite, die maximale Geschwindigkeit, das Gewicht und die Qualität der Batterie berücksichtigen. Lesen Sie auch die Bewertungen anderer Kunden, um sich ein Bild von der Zuverlässigkeit und Leistung des Rollers zu machen. **
-
Welches E Drum Set für Anfänger?
Welches E Drum Set für Anfänger? Wenn du gerade erst mit dem Schlagzeugspielen beginnst, empfehle ich dir ein E-Drum Set, das einfach zu bedienen ist und über grundlegende Funktionen verfügt. Schau nach einem Set, das eine gute Klangqualität bietet und über verschiedene Soundoptionen verfügt, damit du verschiedene Musikstile spielen kannst. Außerdem solltest du darauf achten, dass das Set über Kopfhöreranschlüsse verfügt, damit du leise üben kannst, ohne andere zu stören. Ein kompaktes und leicht transportierbares Set könnte auch für Anfänger von Vorteil sein. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **

Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Top-Angebote
Produkte zum Begriff 5-vor-Steuerrecht-Set:
-
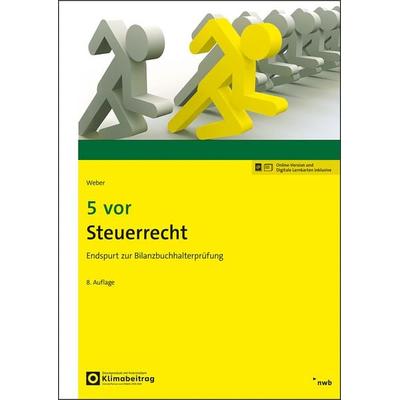
5 vor Steuerrecht, Schulbücher von Martin WeberDas Buch "5 vor Steuerrecht" vom NWB Verlag ist ein umfassendes Lehrwerk, das sich gezielt auf die Vorbereitung zur Bilanzbuchhalterprüfung konzentriert. Es bietet eine strukturierte und praxisnahe Herangehensweise an die komplexen Themen des Steuerrechts. Die 8. aktualisierte Auflage enthält alle relevanten Informationen und ist darauf ausgelegt, Lernenden zu helfen, sich effizient auf die Prüfung vorzubereiten. Mit einer Kombination aus theoretischen Grundlagen und praktischen Beispielen wird das Verständnis für steuerrechtliche Fragestellungen gefördert. Zudem sind digitale Lernkarten und eine Online-Version enthalten, die den Lernprozess unterstützen und flexibilisieren. Die klare Gliederung und die verständliche Sprache machen das Buch zu einem wertvollen Begleiter für alle, die sich im Bereich Steuerrecht weiterbilden möchten.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet der 6er Set-Bonus in Diablo 3 mit 5 Teilen?
Es gibt keinen 6er Set-Bonus in Diablo 3 mit nur 5 Teilen. In Diablo 3 gibt es Sets mit 2, 4 und 6 Teilen, wobei der 6er Set-Bonus normalerweise der stärkste ist und zusätzliche Fähigkeiten oder Boni gewährt. Um den 6er Set-Bonus zu erhalten, müssen alle 6 Teile des Sets ausgerüstet sein. **
-
1. Was sind die neuesten Entwicklungen und Innovationen im Bereich der Personal Transporter? 2. Welche Vor- und Nachteile haben verschiedene Arten von Personal Transportern, wie z.B. E-Scooter, Hoverboards oder Segways?
1. Die neuesten Entwicklungen im Bereich der Personal Transporter beinhalten verbesserte Batterieleistung, smarte Funktionen wie GPS-Tracking und App-Steuerung, sowie leichtere und kompaktere Designs. 2. E-Scooter sind leicht und einfach zu bedienen, aber haben begrenzte Reichweite und können bei schlechtem Wetter unpraktisch sein. Hoverboards sind spaßig und wendig, aber erfordern Übung und können unsicher sein. Segways bieten Stabilität und Komfort, sind aber teurer und sperriger. **
-
Welchen Elektroroller soll ich kaufen? E-Scooter bei Amazon.
Es gibt viele verschiedene Elektroroller auf dem Markt, daher hängt die Wahl des richtigen Modells von Ihren individuellen Bedürfnissen ab. Bevor Sie einen E-Scooter bei Amazon kaufen, sollten Sie die Reichweite, die maximale Geschwindigkeit, das Gewicht und die Qualität der Batterie berücksichtigen. Lesen Sie auch die Bewertungen anderer Kunden, um sich ein Bild von der Zuverlässigkeit und Leistung des Rollers zu machen. **
-
Welches E Drum Set für Anfänger?
Welches E Drum Set für Anfänger? Wenn du gerade erst mit dem Schlagzeugspielen beginnst, empfehle ich dir ein E-Drum Set, das einfach zu bedienen ist und über grundlegende Funktionen verfügt. Schau nach einem Set, das eine gute Klangqualität bietet und über verschiedene Soundoptionen verfügt, damit du verschiedene Musikstile spielen kannst. Außerdem solltest du darauf achten, dass das Set über Kopfhöreranschlüsse verfügt, damit du leise üben kannst, ohne andere zu stören. Ein kompaktes und leicht transportierbares Set könnte auch für Anfänger von Vorteil sein. **
Ähnliche Suchbegriffe für 5-vor-Steuerrecht-Set
-
Geistesblitz 5 vor 12Ein Reaktionsspiel Der Extraklasse, Das Spielwitz, Verwirrung, Kombinatorische Spannung Und Nervenkitzel Einzigartig Vereint. Neun Hochwertige Holzgegenstände Stehen In Der Tischmitte. In Bewährter Geistesblitz-manier Sind Alle Spieler Gleichzeitig...20,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Telestar Trotty 4000 klappbarer E-Scooter / ElektrorollerDer Telestar Trotty 4000 ist das Leichtgewicht unter den E-Scootern der neuen Trotty-Serie – trotz eines Gewichts von nur knapp 7,6 kg bringt er dennoch ordentlich Leistung: der integrierte 4000 mAh Li-Ion Akku speist einen 250 W Motor an der Hinterachse und beschleunigt den Trotty 4000 auf bis zu 24 km/h bei einer Reichweite von max. 12 km (abhängig vom Fahrergewicht, Fahrbahn, Steigung oder Gefälle), die Vollgummireifen in Kombination mit der gefederten Frontstange tun ihr Übriges und sorgen für Fahrspaß pur. Highlights: Kompakter, klappbarer E-Scooter mit Vollgummireifen und Display 250W Motorleistung mit 3 Getriebestufen Höchstgeschwindigkeit 24 km/h, maximale Reichweite 12 km (*auf ebener Fläche) 24V 4000 mAh Li-Ion Akku mit kurzer Ladezeit (ca. 2h), Ladegerät im Lieferumfang enthalten Vollgummireifen 6.5" vorne und 5.5" hinten Bremsen: Motorbremse vorne, manuelle Bremse hinten Lenker einstellbar Maximales Nutzergewicht: 100 kg Produktgröße: 810 x 420 x 1020 mm Hinweis: Der Telestar Trotty 4000 ist nicht für den Straßenverkehr zugelassen und darf nur außerhalb öffentlicher Verkehrsflächen benutzt werden.259,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ARI Motors ARI 145 Elektroroller Lastenmoped E-Roller inkl. Speditionskosten & vor Ort EinweisungARI ist anders - einfach. anders. elektrisch.Das besonders robuste und wendige Lastenmoped wurde konzipiert für den innerstädtischen Einsatz als Zustellfahrzeug für Pizzadienste, Lieferanten und Dienstleister auf der so genannten letzten Meile. Es erreicht eine Höchstgeschwindigkeit von 45 km/h und kann dadurch als Moped auch von Jugendlichen mit dem AM Führerschein gefahren werden. Die zwei Gepäckträger können mit unterschiedliche Aufbauten in Form von festen und geschlossenen Koffern, Taschen, Körben oder passgenauen Kisten versehen werden.Ihr ARI Motors Fahrzeug wird nach Kauf durch unsere Auslieferungsfahrer direkt zu Ihnen nach Hause geliefert. Sie erhalten dann eine umfassende und professionelle Einweisung in Ihr Fahrzeug durch den Kollegen vor Ort, wo alle Fragen direkt geklärt werden können.Für weitere Fragen vorab stehen wir Ihnen direkt an der ARI Motors Hotline unter 0341 – 978 56 933 Montag bis Freitag. zwischen 7:00 und 19:00 Uhr zur Verfügung. Achtung: Die Akkus müssen regelmäßig (min. alle drei Wochen) geladen werden, um Entladung oder anderweitige Beschädigungen zu vermeiden.4999,00 €*Versand: 105,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.